“锂价涨到 60 万/吨!大海里全是盐,钠电池要全面取代锂电池?”
碳酸锂暴涨期间,钠离子电池因地球钠资源极其丰富、正负极均可用便宜铝箔,被资本包装成“把电池价格打腰斩、全面替代锂电”的救世主。
放弃“全面替代锂电”,2026 靠 60GWh 储能大单迈入规模交付
碳酸锂暴跌让钠电一度差点被判“死刑”,但它并未退场——2026 年凭借低温、高倍率与安全优势在储能和重卡启停杀出重围,宁德时代签下 60GWh 储能钠电合作,行业预计 2027 年前后迎铁锂成本平价。
全球供货协议累计超 70 GWh,2026 年进入 GWh 级规模履约元年
宁德时代与海博思创签署的储能钠离子电池战略合作协议
较当前极致低价的磷酸铁锂电芯仍高约 0.05–0.15 元/Wh,冲刺 2027 平价
现实时间线(The Line)
-
2021–2023
锂价飙升催生“钠电替代论”,全行业扎堆立项
宁德时代发布第一代钠离子电池(160 Wh/kg),中科海钠推出首批示范车,资本疯狂追逐硬碳负极与层状氧化物正极。
-
2024
碳酸锂跌破 10 万/吨,钠电陷入“成本倒挂”低谷
磷酸铁锂电芯跌破 0.4 元/Wh,钠电短期丧失价格优势,大量中小跨界项目停摆,行业被迫寻找“非成本”的真刚需。
-
2025–2026
聚焦电网储能、高寒动力与重卡启停,迎来 GWh 级放量
宁德时代推出 175 Wh/kg 钠电方案并签下 60 GWh 储能合作;中科海钠落地百兆瓦级配网储能;硬碳负极成本腰斩至 3.5–4 万元/吨。
成本算账:碳酸锂跌穿地板后,钠电怎么熬到 2027 平价?
硬碳负极已从 6–7 万/吨降至 3.5–4 万/吨,但规模尚未摊平,仍比同规格铁锂电芯贵 0.05–0.15 元/Wh。
中国锂电拥有全球最极致的百万吨级产业链规模效应,把成本压到了惊人低位。
深度拆解:突破、卡点与产业影响
01 / 它到底突破了什么物理或工程极限?
在 -30°C 极寒环境下仍能保持极高放电保持率与快充能力,且内阻特性与热失控安全性优于同级锂电,同时完全不依赖锂、钴、镍紧缺矿产。
02 / 目前真正卡在哪里?(成本、良率还是物理边界)
只要碳酸锂维持低位,钠电能量密度偏低(同样度数占体积更大)的物理短板就会让它在乘用车长续航场景不占优势;当前电芯价格仍比铁锂高约一毛钱。
03 / 如果最终跑通,会改写什么行业?
它与锂电不再是“谁消灭谁”,而是形成清晰分工:锂电打主续航,钠电吃下高寒地区动力、大型电网储能、重卡启驻一体和铅酸电池替代市场。
核心机构、产业链企业与替代关系
| 机构 / 企业 | 地区 | 属性 | 在产业链中的角色 |
|---|---|---|---|
| 宁德时代(CATL) | 中国 | 上市公司 | 钠新系列推进方,签下海博思创三年 60 GWh 储能钠电合作 |
| 中科海钠 | 中国 | 产业先锋 | 中科院物理所孵化,专注纯钠电路线与电网储能/商用车交付 |
| 比亚迪 / 亿纬锂能 / 海博思创 | 中国 | 上市公司 | 同步推进聚阴离子储能钠电产线与系统集成 |
原始信源与核查出处
继续追踪 · RELATED LINES
查看全部前沿矩阵 ↗
全固态电池(硫化物路线)
现实2026 中试攻坚露点/干法/等静压,2027 成装车分水岭
告别概念炒作,2026 年全面进入中试深水区。主流路线高度收敛至硫银锗矿(Li₆PS₅Cl),宁德时代已推进至 20Ah 硫化物样品试制,丰田、比亚迪等巨头共同将小批量装车分水岭锚定在 2027–2028 年。
碳纤维结构电池
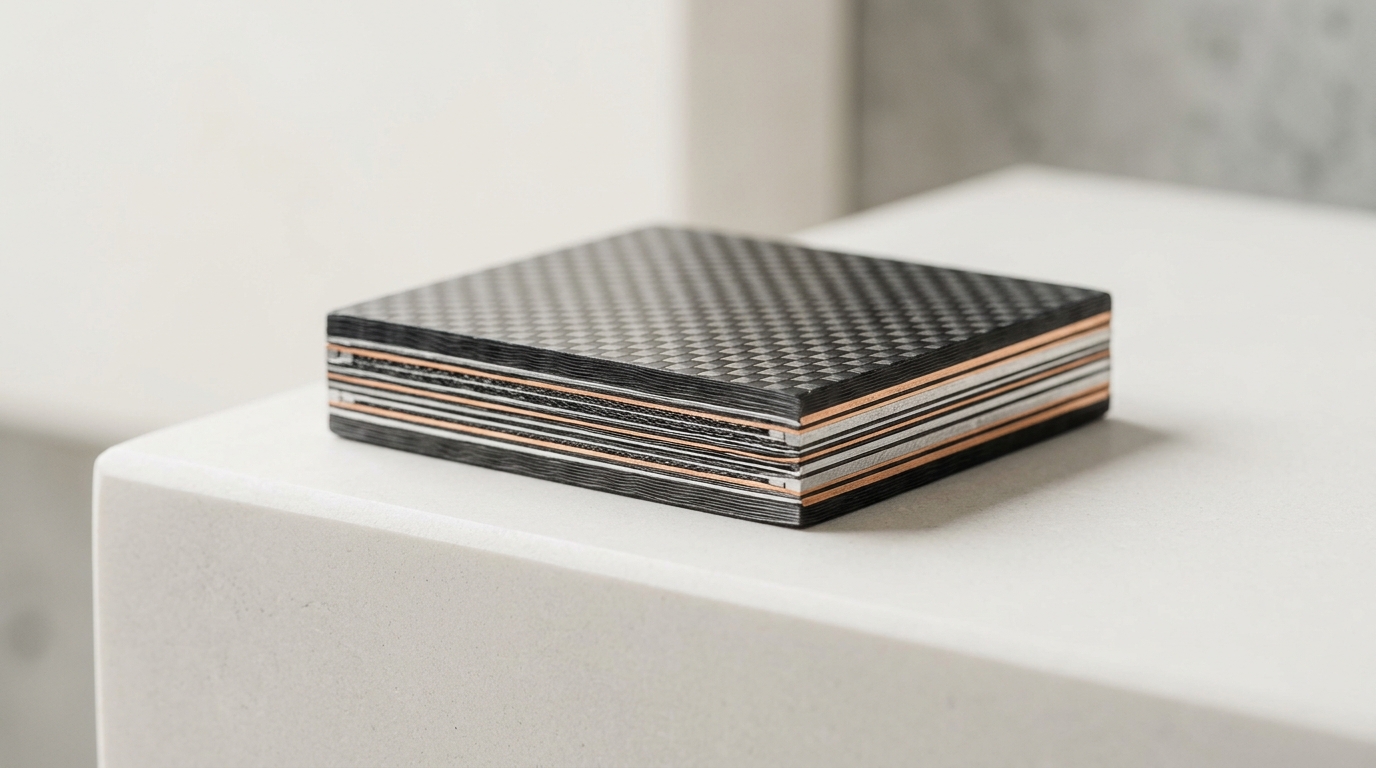
现实复合材料样件突破,距整车商用至少 5–10 年
仍在实验室深水区。2024 年查尔姆斯理工大学将样品推进到 30 Wh/kg 与 >76 GPa 刚度,证明了“承力+储能”可兼得,但距离碰撞安全、维修与整车量产还有很长的路。
钙钛矿 / 晶硅叠层光伏
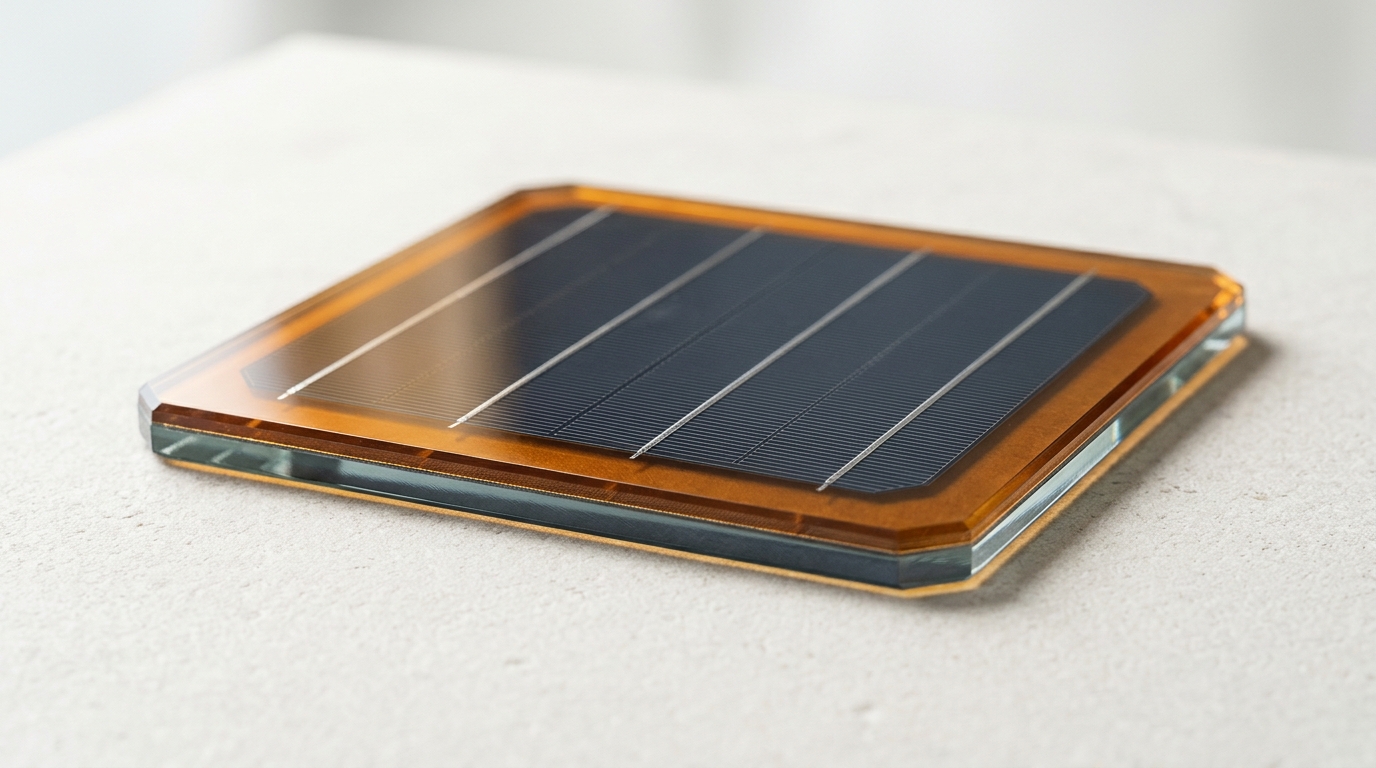
现实效率冲上 35.5%,户外稳定性与量产成本还在闯关
2026 年效率已由隆基刷新至 35.5%,打破单结晶硅天花板;但商业路线并非“淘汰晶硅”,而是与晶硅组成叠层,且头部大厂在量产节奏上仍保持克制,优先验证 25 年户外寿命。