“98 克眼镜塞进 70° 视场角!Meta Orion 用碳化硅重写空间计算?”
Meta 展示 Orion 真 AR 原型机,放弃厚重塑料与多层玻璃,改用折射率高达 2.7 的透明碳化硅晶体做镜片,号称“通向未来的时间机器”。
单副 1 万美元成本墙待破,电动车过剩 SiC 产能正跨界救场
Orion 原型机单副成本高达约 1 万美元(绝大部分花在定制光学级 SiC 镜片),短期无法直接卖给大众;但 2025–2026 年电动车 SiC 产能过剩恰巧倒逼衬底厂跨界切入光学级 SiC,配合歌尔等光学大厂推进纳米压印与刻蚀工艺,消费级价格下探正在加速。
远高于传统高折射玻璃(~1.8),单层即可实现 70° 大视场角且无彩虹纹
Meta Orion 内部原型机估算制造成本,核心瓶颈在于高纯无色散 SiC 晶体
电动车 SiC 长晶炉产能过剩,推动大尺寸(8")光学级低缺陷晶体降本
现实时间线(The Line)
-
2024.09
Meta Orion 惊艳亮相,光学级碳化硅一战成名
凭借高折射率与高导热特性,SiC 解决了 AR 眼镜大视场角、轻量化与消除“迪斯科彩虹伪影”的三重死结,但单副成本高达一万美元。
-
2025–2026
消费电子光学大厂与过剩 SiC 衬底厂联合攻关
随着车规 SiC 衬底价格暴跌,晶圆厂主动转向利润更高的光学级透明 SiC;歌尔股份、SEEV 等推进晶圆级刻蚀与大尺寸切割良率。
成本算账:从 $10,000 原型机到“买得起的消费级 AR”
小尺寸高纯透明 SiC 单晶单片出片率低,加上极硬材质的精密纳米光栅刻蚀损耗,成本堪比奢侈品。
Meta 商业化路线(如 Artemis)需对标高端智能手机/笔记本定价,镜片模组成本必须压缩一个数量级以上。
深度拆解:突破、卡点与产业影响
01 / 它到底突破了什么物理或工程极限?
用一层超薄高折射率晶体替代三四层玻璃波导,既把眼镜做到百克以内,又让全彩 3D 虚拟画面在大视场角下不发散。
02 / 目前真正卡在哪里?(成本、良率还是物理边界)
功率芯片用的 SiC 允许一定微管缺陷且不要求完全无色透明;而光学级 SiC 必须晶体极度纯净、无色心吸收,且莫氏硬度极高导致表面纳米光栅刻蚀和抛光耗时耗力。
03 / 如果最终跑通,会改写什么行业?
一旦 8 英寸光学级 SiC 衬底良率把镜片成本压到数百美元区间,真正形态如普通墨镜的全天候 AI+AR 眼镜才算跨过硬件奇点。
核心机构、产业链企业与替代关系
| 机构 / 企业 | 地区 | 属性 | 在产业链中的角色 |
|---|---|---|---|
| Meta(Reality Labs) | 美国 | 上市公司 | SiC 光波导 AR 眼镜生态定义者,推进 Orion 向商业版降本迭代 |
| 歌尔股份 / 瑞声科技 / 天岳先进生态 | 中国 | 上市公司 | 分别在光学波导模组加工与大尺寸 SiC 晶体生长端具备协同潜力 |
原始信源与核查出处
继续追踪 · RELATED LINES
查看全部前沿矩阵 ↗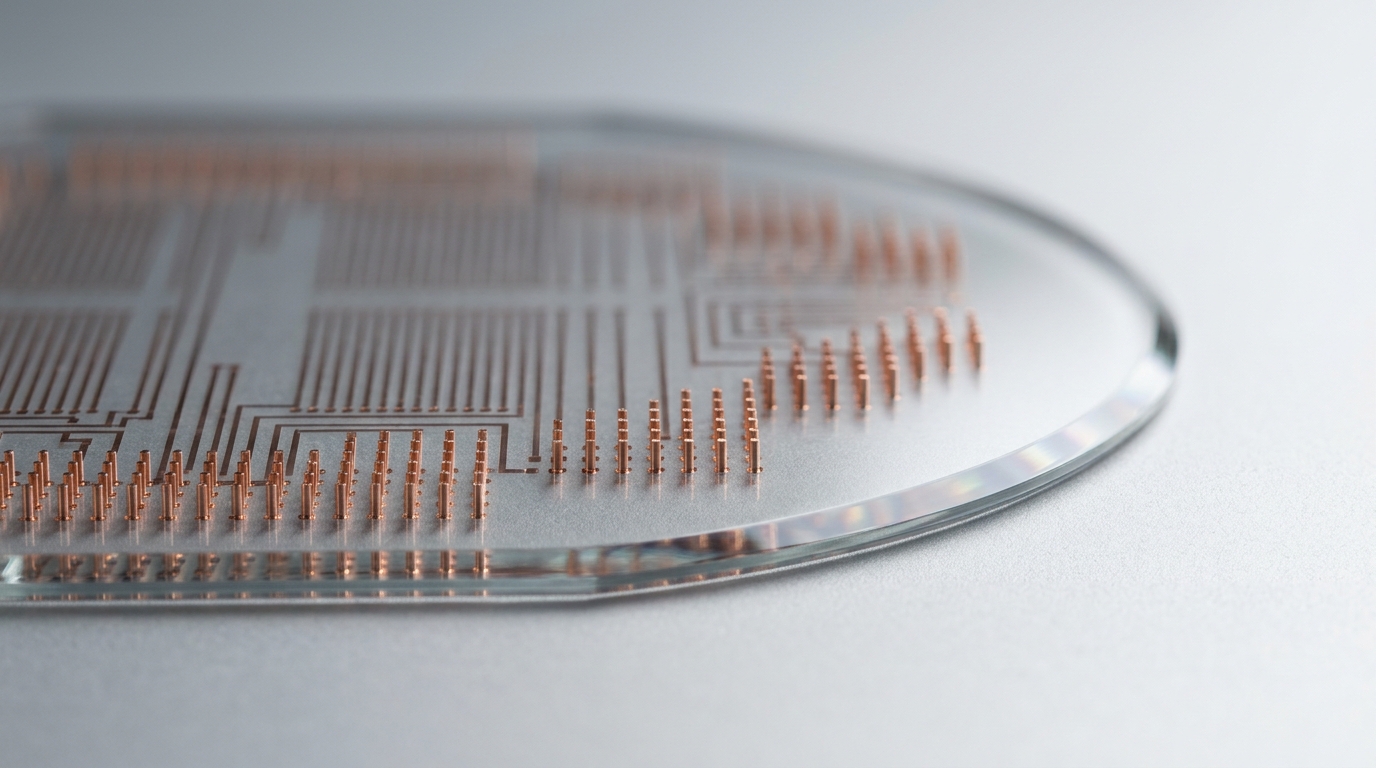
先进封装玻璃基板
现实巨头中试线密集通线,2028 年前迎规模渗透
2026 年全行业进入中试通线与送样验证高峰。台积电推进面板级 CoPoS 试产,三星电机、京东方、沃格光电均已跑通样品线,大规模商用窗口统一锚定在 2028 年前后。
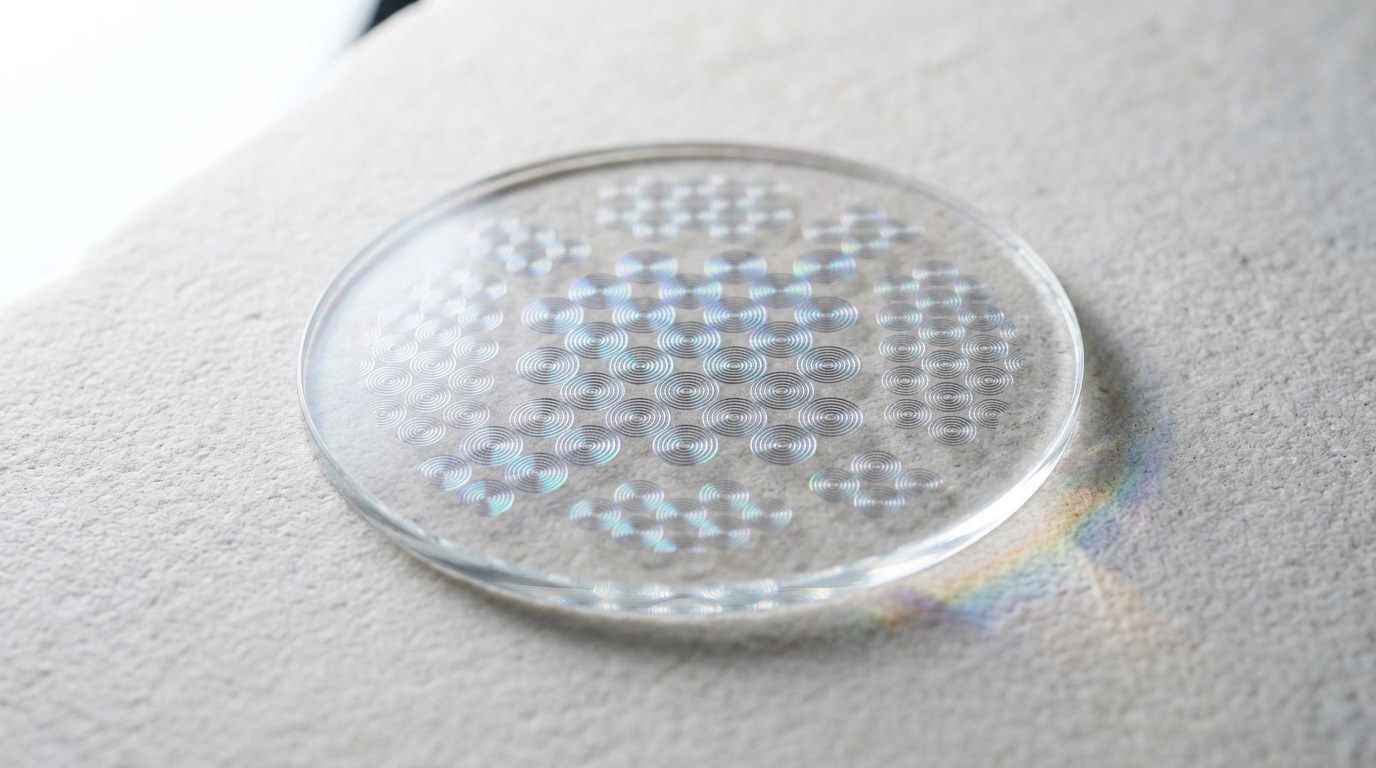
超表面光学(Metalenz)
现实已在 ToF 传感器大批量出货,2026 攻破屏下生物识别
已经真正上产线并出货千万级以上。虽未立刻替代手机主摄变焦大镜头,但已通过意法半导体(ST)VL53L8 测距传感器大规模装机,2026 年更跑通屏下偏振人脸识别 Polar ID。
碳化硅(SiC)功率半导体
现实全面量产但价格雪崩,中国厂商登顶 8 英寸全球第一
已大规模上车并进入 8 英寸量产时代,但行业刚经历惨烈洗牌:8 英寸衬底三年暴跌近 80%,昔日霸主 Wolfspeed 于 2025 年陷入破产保护重组,中国天岳先进以 27.6% 份额登顶全球第一。