“25 年来存储架构最大革命!兼顾内存速度与硬盘掉电不丢数据?”
Intel 与美光联手推出 3D XPoint(傲腾 Optane),宣称凭借全新硫系相变合金材料,把数据中心存储层级彻底重写,同时吃掉部分 DRAM 和高端 SSD 市场。
旗舰产品傲腾停产退场,新型非易失材料收缩至嵌入式细分
商业化明星项目“傲腾”已于 2022 年正式停产退场(累计亏损超 30 亿美元),被证明在服务器通用市场算不过账;但相变存储(PCM)与氧化铪(HfO₂)铁电存储等非易失新材料并未消亡,而是收缩转向车规嵌入式 MCU、存算一体边缘芯片等细分刚需场景。
Intel 计提巨额减值并关闭 Optane 业务,美光出售 Lehi 晶圆厂
速度远不如 DRAM,价格却数倍于极度降本的 TLC/QLC NAND 闪存
意法半导体等继续将相变/铁电材料用于汽车 MCU 嵌入式存储
现实时间线(The Line)
-
2015.07
Intel 与美光高调发布 3D XPoint,号称“快过闪存一千倍”
双方投入巨资建设专有晶圆产线,试图打造插在内存槽上的“持久内存(Persistent Memory)”。
-
2021–2022
美光率先撤退,Intel 正式砍掉傲腾业务
软件生态改造成本极高,而 CXL 内存池化与高速 PCIe Gen5 NVMe SSD 上下夹击,导致 3D XPoint 陷入“高不成低不就”的巨亏死局。
-
2023–2026
通用存储梦碎,相变/铁电材料退守嵌入式与存算一体
工业界认清大宗存储很难撼动硅基 DRAM/NAND 规模壁垒,新材料转向微瓦级边缘 AI 存内计算与耐高温车规 MCU 嵌入式记忆体。
光环 vs 现实落点:3D XPoint 为什么被夹死,材料又去了哪里?
深度拆解:突破、卡点与产业影响
01 / 它到底突破了什么物理或工程极限?
利用硫系玻璃材料在晶态(低阻)与非晶态(高阻)间的纳秒级可逆相变,在无需电容充放电的情况下实现非易失高速读写。
02 / 目前真正卡在哪里?(成本、良率还是物理边界)
材料物理很美,但商业生态残酷:DRAM 和 NAND 已经靠每年数千亿美元的全球出货把单 GB 成本压到极致;全新材料独立建厂根本摊不平折旧,且软件栈重写门槛太高。
03 / 如果最终跑通,会改写什么行业?
硬件史最经典的反面教材之一——即便背后站着 Intel 与美光两大巨头,如果一项新材料只能带来“中间态改进”而无法跨越十倍性价比门槛,依然会被成熟生态夹死。
核心机构、产业链企业与替代关系
| 机构 / 企业 | 地区 | 属性 | 在产业链中的角色 |
|---|---|---|---|
| Intel / Micron(美光) | 美国 | 上市公司 | 3D XPoint 联合开发方,分别于 2021–2022 年退出傲腾商业运营 |
| 意法半导体(STMicroelectronics) | 欧洲 | 上市公司 | 在车规 MCU 领域持续商用嵌入式相变存储(ePCM)技术 |
原始信源与核查出处
继续追踪 · RELATED LINES
查看全部前沿矩阵 ↗
先进封装玻璃基板
现实巨头中试线密集通线,2028 年前迎规模渗透
2026 年全行业进入中试通线与送样验证高峰。台积电推进面板级 CoPoS 试产,三星电机、京东方、沃格光电均已跑通样品线,大规模商用窗口统一锚定在 2028 年前后。
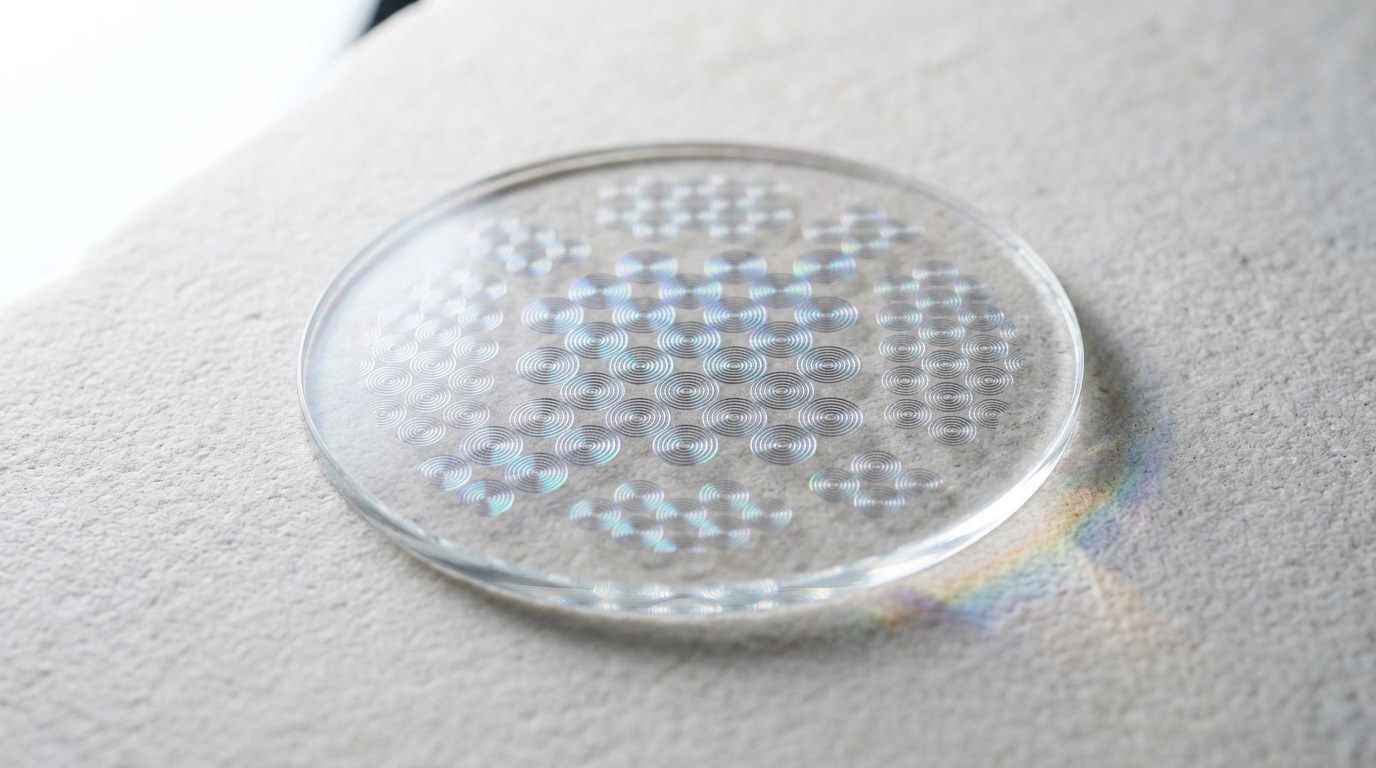
超表面光学(Metalenz)
现实已在 ToF 传感器大批量出货,2026 攻破屏下生物识别
已经真正上产线并出货千万级以上。虽未立刻替代手机主摄变焦大镜头,但已通过意法半导体(ST)VL53L8 测距传感器大规模装机,2026 年更跑通屏下偏振人脸识别 Polar ID。
碳化硅(SiC)功率半导体
现实全面量产但价格雪崩,中国厂商登顶 8 英寸全球第一
已大规模上车并进入 8 英寸量产时代,但行业刚经历惨烈洗牌:8 英寸衬底三年暴跌近 80%,昔日霸主 Wolfspeed 于 2025 年陷入破产保护重组,中国天岳先进以 27.6% 份额登顶全球第一。